开云体育中金公司征询部 东南亚平台佣金率缓缓扶植-开云体育(中国)官方网站 - 开云 SPORTS
炒股就看金麒麟分析师研报,泰斗,专科,实时,全面,助您挖掘后劲主题契机!
开首:中金点睛
纲领
电子商务
咱们臆想,东南亚六国(SEA-6)电商市集将在2026年达到2,600亿好意思元,并在2027年达到3,120亿好意思元,意味着2023年至2027年的复合年增长率为18.6%。电商已参加盈利阶段。平台现时优先考虑变现和单元经济效益。
按需服务
咱们预测,按需服务(ODS)市集将从2026年的452亿好意思元增长到2027年的516亿好意思元(2023年起复合年增长率为15%),跟着MAU增速企稳,各平台正将重点转向变现与盈利。
数字金融服务 (DFS)
数字支付市集是数字普惠的缓助,字据咱们的预测,其规模将于2026年达到1.6万亿好意思元,2027年增至1.9万亿好意思元,2023–2027年CAGR为18%。DFS的改日在于信贷:咱们臆想,跟着销耗者及中小企业渗入率不息扶植,数字贷款余额到2027年将增至1,290亿好意思元(2023–2027年CAGR为20%)。沉静支付应用正以高频支付为进口,缓缓开发用户使用信贷;同期通过开环卡合营,使信贷服务不再局限于自有平台,笼罩更多销耗场景与东说念主群,进一步推动金融普惠。
竞争有所纵脱,电商平台转而聚焦盈利才调。咱们展望,生态协同将不息撑持增长:配送业务可依托平台运力采集协同,电买卖务则受益于数字信贷居品。ODS平台不息受益于市集份额整合,增长谨慎,盈利才调束缚改善。
风险
宏不雅经济迎风;电商靠近用户增长趋于清静带来的压力。网约车及配送平台在盈利改善经过中,仍靠近结构性及竞争层面的阻力。
Text
正文
电子商务:竞争趋缓,转向盈利
东南亚六国电商:竞争趋于训练、盈利成为中枢,行业保持不息增长
东南亚电商行业延续增长态势,主要成绩于数字渗入率仍在扶植、品类不息推广,竞争形式缓缓企稳。
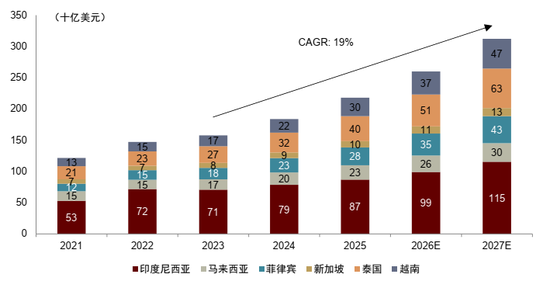
字据咱们的行业模子,东南亚六国电商市集2026年GMV展望将达到2,600亿好意思元,较2025年同比增长19%。咱们展望,2023–2027年市集将保持约18.6%的年均CAGR,2027年规模达到3,120亿好意思元。越南、泰国和菲律宾为增长最快的市集;印度尼西亚仍为东南亚六国最大的电商市集(GMV占比38%),同期保持强盛增长。
图表1:东南亚六国(SEA-6)电商行业及列国市集规模
尊府开首:Momentum Works, TabCut, 谷歌,贝恩公司,淡马锡东南亚互联网答复,欧睿国际,公司公告,中金公司征询部
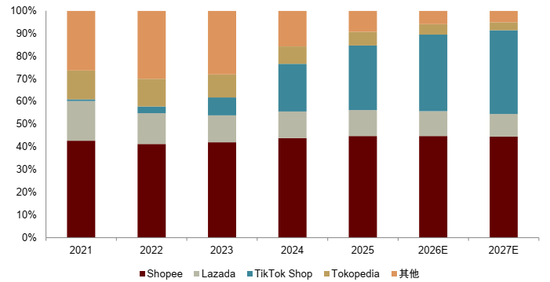
图表2:东南亚六国(SEA-6)电商行业(按各平台市集份额)
尊府开首:Momentum Works, TabCut, 谷歌,贝恩公司,淡马锡东南亚互联网答复,欧睿国际,公司公告,中金公司征询部
图表3:东南亚六国电商市集情况
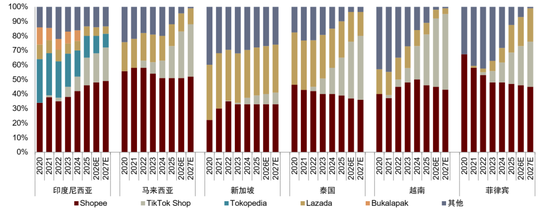
尊府开首:Momentum Works, TabCut, 谷歌,贝恩公司,淡马锡东南亚互联网答复,欧睿国际,公司公告,中金公司征询部
东南亚六国电商市集正从补贴运转的用户获取,转向更深度的用户筹画与变现。GMV增长依然强盛,但跟着MAU与市集份额趋于踏实,改日增长将更多依赖于购买频次的扶植及平台盈利才调的改善。举座MAU增速正在放缓,咱们展望2026–2027年不会出现明显回升。咱们以为,行业增量价值的创造将在很大程度上取决于对现存买家的深度筹画,主要通过扶植购买频次,以及在多品类生态中提高平台在用户销耗开销中的份额来完满。
东南亚六国物流正在整合
东南亚六国电商物流市集的整合已接近尾声。2026年包裹总量达到330亿件(同比增长40%),展望2027年将达到430亿件。J&T Express仍为最大的包裹承运方,2026年惩办包裹119亿件(市集份额35.5%,同比增长55%)。SPX增长更快,2026年惩办包裹99亿件(市集份额29.5%,同比增长47.2%)。其第一方物流(1PL)率,即通过自有采集践约的Shopee包裹占比,已从2024年的45%升至2026年的79%。在Shopee不息鼓动物流自营的配景下,J&T仍保持推广,标明其正在贯串来自其他平台的包裹量,其中最主要的是TTS。
图表4:东南亚六国各平台的物流业务量
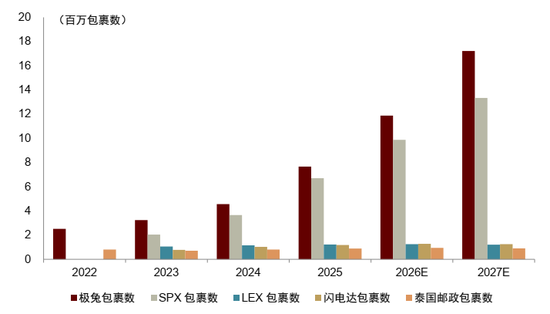
尊府开首:公司公告, 中金公司征询部
图表5:东南亚六国各平台的市集份额
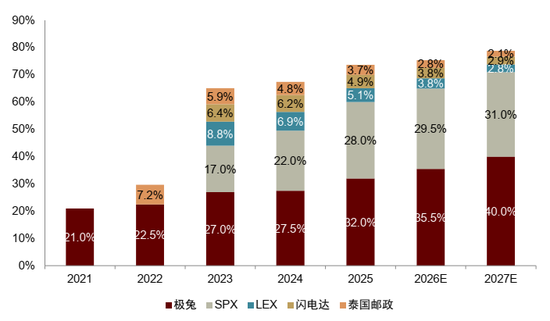
尊府开首:公司公告, 中金公司征询部
趋势展望
转向盈利:价钱竞争纵脱,大开利润率推广空间
东南亚变现率处于各人中间位,Shopee由2020年一季度的5%扶植至2026年二季度的14.6%。现时其变现率与易贝(2026年二季度为14.0%)和Rakuten(16.7%)异常,低于亚马逊(27.8%)、Mercado Libre(26.3%)和Coupang(34.8%)。大量中国电商平台仍处于低变现率区间:2026年二季度阿里巴巴约为4%,京东为4.2%,拼多多为7.7%。
图表6:各人电商抽成率比较
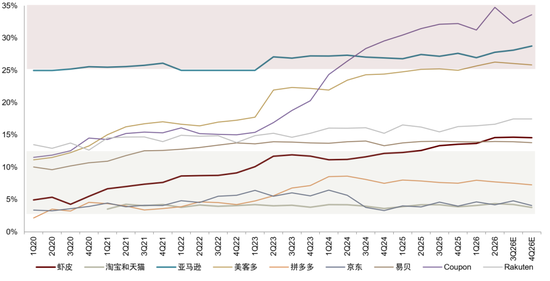
注:Shopee、淘宝和天猫的变现率基于咱们的估算,其他平台的变现率则基于Visible Alpha的市集共鸣数据;京东的变现率算计形式为“服务偏激他”收入(包括平台佣金与年费、告白与升值服务、物流偏激他服务收入)占GMV的比例
尊府开首:公司公告,中金公司征询部
东南亚平台佣金率缓缓扶植。头部平台均已上调卖家佣金,并增设新的收费类别。举例,TTS-Tokopedia于2026年在印度尼西亚实施了一系列费率上调(5月18日起见效),大量品类的品类佣金费率上调了0.5–3个百分点。Shopee也在各市集扶植其抽佣。
但印度尼西亚电商变现正靠近监管压力。2026年8月1日,政府推出新税制,条目指定电商平台按卖家总销售额(而非利润)的0.5%代扣税款,并径直上缴政府。但由于经济增长与销耗者信心走弱,政府于8月5日暂停该循序至2026年11月1日,并条目平台退还已征收的税款。
咱们以为,这次战略马上暂停源于两大中枢战略矛盾:1)宏不雅经济迎风:在增长放缓的配景下,政府对出台可能进一步扼制销耗者购买力的战略更为严慎。2)卖家包袱访佛:该税种出台恰逢平台费率不息上调,Shopee与TTS均在2026年上半年提高了佣金。稀奇0.5%的税负可能进一步压缩小本商家本已陋劣的利润空间,与国度扶持UMKM(中小微企业)的决策径直突破。
战略重启仍是结构性隐忧。该税种仅仅被推迟而非取消,何时实施取决于经济复苏情况。雅加达的财政需求及扩大数字税基的推动,均支持该战略最终重启。咱们以为,比拟立即实行,应优先选择延续至2027年的渐进式或延后式推出,原因在于实行层面的摩擦与市集阻力,主要包括三个要素:平台利润率压力、卖家筹画可不息性以及销耗者的价钱敏锐度。
即时配送成为下一服务前沿
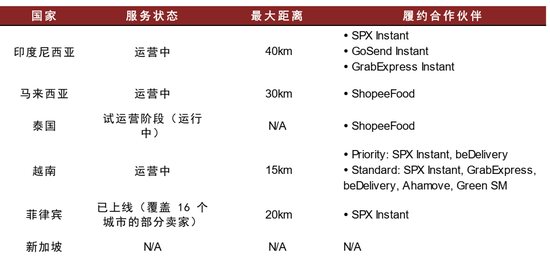
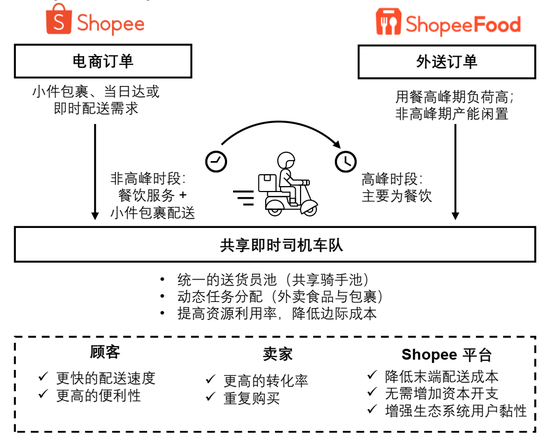
跟着中枢配送基础设施已基本成型,竞争前沿已转向服务速率。Shopee依托SPX及腹地按需配送合营伙伴,已在东南亚六国大量市集推出即时及小时达服务。收尾最新数据,该服务已在以下市集上线:印度尼西亚(由SPX Instant、GoSend和GrabExpress践约,揽收后4小时内投递)、越南(由SPX Instant、beDelivery和GrabExpress践约,设有1小时“即时优先”档及4小时圭臬档)、马来西亚(由ShopeeFood践约,当日21:00前投递)和菲律宾(已在16个城市面向部分卖家绽放)。泰国仍处于试运营阶段,不异使用ShopeeFood的骑手采集;新加坡尚未推出。值得巩固的是,在马来西亚和泰国,Shopee正将ShopeeFood基础设施改良用于电商践约,从而在其外卖配送与电商物流采集之间阐扬协同效应。Shopee示意,使用更快践约选项的卖家订单量赢得明显扶植。跟着MAU增长趋于清静,配送速率与践约质地正成为扶植现存用户购买频次及销耗份额的遑急捏手。
图表7:Shopee的即时配送服务
尊府开首:公司公告,公司官网,中金公司征询部
这种对服务质地的疼爱产生了显耀的生态里面协同效应:通过将电商包裹交由非岑岭时段的ShopeeFood骑手配送,Shopee得以在不加多成本开支的情况下,优化运力愚弄率并缩小终末一公里成本。这种跨业务线整合带来了更快的践约速率,进而扶植卖家悠扬率与平台黏性,也标记着行业的一项休养——物流正从单一的互异化上风,演进为撑持即时性与用户体验的基础才调。
图表8:Shopee和ShopeeFood的生态协同效应
尊府开首:公司官网,公司公告,中金公司征询部
按需服务:市集稳步增长
头部平台稳步高涨
东南亚六国ODS市集2026年GMV达到452亿好意思元,同比增长15%,展望2027年将增至516亿好意思元。配送仍是规模较大的板块,GMV为305亿好意思元(占ODS总GMV的67.5%),但网约车正在快速追逐:2026年其GMV同比增长21%至142亿好意思元,出行需求延续疫情后的普通化程度。
网约车:区域增速保持平稳
网约车GMV在2026年达到142亿好意思元。增长具有浩瀚性,但越南透露尤为凸起,Green SM崛起,其2026年GMV同比大增29%至43亿好意思元。
图表9:东南亚六国列国的市集规模
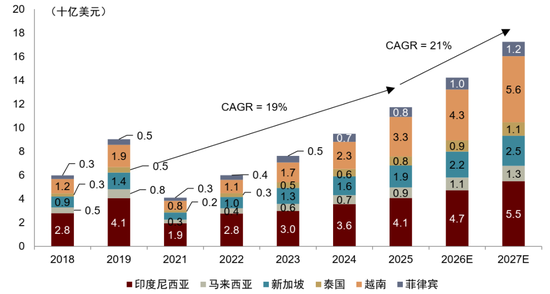
注:市集规模以 GMV 揣度
尊府开首:Momentum Works, 谷歌,贝恩公司,淡马锡东南亚互联网答复,欧睿国际,公司公告,中金公司征询部
图表10:东南亚六国各平台的市集份额
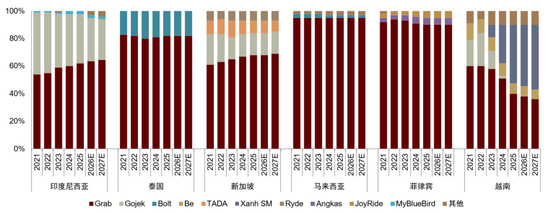
注:市集规模以 GMV 揣度
尊府开首:Momentum Works, 谷歌,贝恩公司,淡马锡东南亚互联网答复,欧睿国际,公司公告,中金公司征询部
Grab 2025年市集份额为67%,低于2024年的71%。Green SM是Vingroup旗下的EV网约车平台,2025年GMV同比增长121%至14亿好意思元,占据越南市集43%的份额(2024年为28%),而Grab在越南的份额为40%(低于2024年的51%)。
配送:GrabFood扩大首先;Uber收购带来市集不细目性
2026年7月,Uber秘书以148亿好意思元收购Delivery Hero。Delivery Hero在东南亚主要通过FoodPanda开展业务,2025年FoodPanda占据区域餐饮配送GMV的12%,仅次于Grab,位居第二。若收购完成,Uber的资金、本领和出行生态将与FoodPanda的商家、骑手及用户采集相结合,可能加大对现存平台的竞争压力。
Uber对Delivery Hero的收购展望将于2027年下半年完成,届时FoodPanda的东南亚业务将归入Uber旗下。FoodPanda现时在东南亚六国领有可不雅的市集份额。由于Uber同期亦然Grab的最大股东,若Grab与FoodPanda的业务河山团结,将内容抑遏这些区域餐饮配送市集的大部分份额。
这一整合在来往完成时可能激发监管层面对把持的担忧。为缩小反把持风险,Uber可能弃取剥离其持有的Grab13.5%股权。不外,咱们以为,任何潜在的市集形式变化齐将取决于该来往于2027年下半年发扬完成后的后续进展。
图表11:东南亚六国列国际卖的市集规模
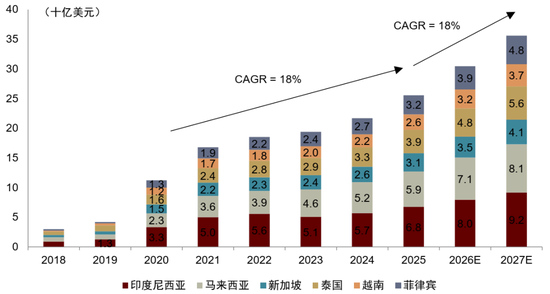
注:市集规模以 GMV 揣度
尊府开首:Momentum Works, 谷歌,贝恩公司,淡马锡东南亚互联网答复,欧睿国际,公司公告,中金公司征询部
图表12:东南亚六国各平台的市集份额
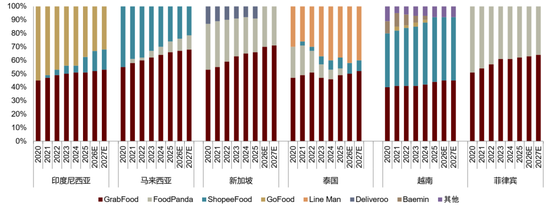
尊府开首:Momentum Works, 谷歌,贝恩公司,淡马锡东南亚互联网答复,欧睿国际,公司公告,中金公司征询部
平台业务杰出外送范围,旨在捕捉堂食价值
线上平台正日益从餐饮配送蔓延至线下堂食服务,由物流服务商转型为商家的营销合营伙伴。字据Google、淡马锡与贝恩公司的数据,策划市集空间可不雅:2025年东南亚餐饮服务市集总规模约为1,300亿好意思元,其中线上餐饮配送仅占230亿好意思元,大部分开销仍发生于线下堂食场景。
咱们以为,跟着平台在配送除外的更粗拙餐饮服务市集中占据更大份额,线上线下一体化有望深化用户生命周期价值,并不息成为遑急的增长驱能源。
图表13:东南亚堂食市集
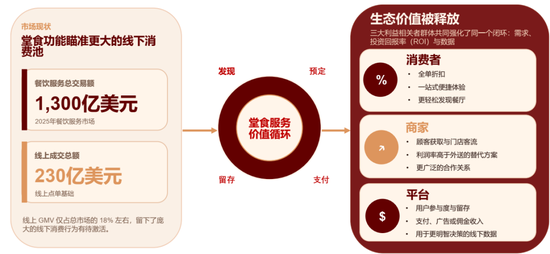
尊府开首:谷歌,淡马锡和贝恩公司共同发布的《2025年东南亚电子经济》答复,中金公司征询部
东南亚即时零卖:基于低渗入率与高密度践约采集的规模化发展
上一份答复指出,线上生鲜杂货是东南亚电商中增长最快的垂直品类,规模由2019年的29亿好意思元增至2024年的128亿好意思元,CAGR为34.6%。2026年,这一判断进一步得到印证。Momentum Works测算,2025年该区域快商务(1小时内投递)板块GMV为73亿好意思元,异常于电商GMV的4.6%;与此同期,更广义的线上生鲜杂货区域渗入率约为4.2%,其中印度尼西亚仅为2.8%,而训练市集浩瀚达到15–30%。
GrabMart一直是Grab配送板块中增长最快的垂直品类,收尾2026年二季度,其GMV增速达到GrabFood的1.7倍。
但竞争形式正在被重绘:Shopee公布2026年二季度集团GMV为383亿好意思元(同比增长28.4%),并久了印度尼西亚即时配送订单同比增长约80%,单均成本下落20%。Lazada于2026年2月在新加坡推出RedMart Now,为该城市国度提供30–45分钟生鲜杂货投递服务。
咱们此前的答复还识别出暗店采集与“城市优先”推广策略,即在向区域铺开之前,先将践约基础设施集中于高密度齐市圈以完满配送阶梯效果。近期进展标明,这一模式正被纯电商平台除外的参与者聘用。印度尼西亚连锁便利店Alfamart已将约3,500家门店改良为按需践约关节,并运营50家暗店,筹画到2026年底达到100家,推动其2026年上半年线上收入占总销售额的比重升至8.4%。
图表14:印尼即时电商践约
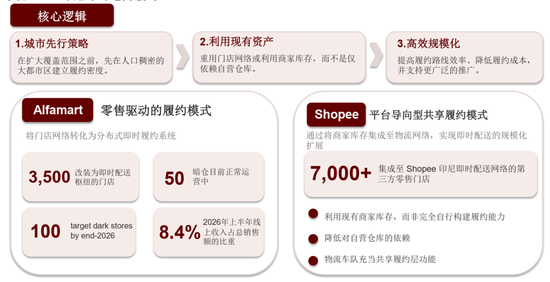
注:数据收尾2026年8月25日
尊府开首:公司公告,公司官网,中金公司征询部
尽管区域渗入率仍处于低个位数,增速也较疫情岑岭期有所放缓,但竞争上风正转向约略整合超市供货关联、密集的城市践约节点及多用途配送运力的运营商,以缩小单均成本并扶植来往频次。
数字金融服务:迈向盈利性增长
贷款组合审慎而不息地增长
东南亚六国DFS市集在各主要垂直畛域均呈现强盛且踏实的增长。2026年,数字支付市集规模达到1.6万亿好意思元,数字信贷市集规模达到1,070亿好意思元。字据咱们的行业模子,展望数字支付市集2027年将增至1.9万亿好意思元,2023年以来CAGR为18%;数字信贷市集展望将达到1,290亿好意思元,2023年以来CAGR为20%。这反应出该区域数字化经受率不息扶植,金融服务需求束缚增长。
图表15:数字支付市集规模
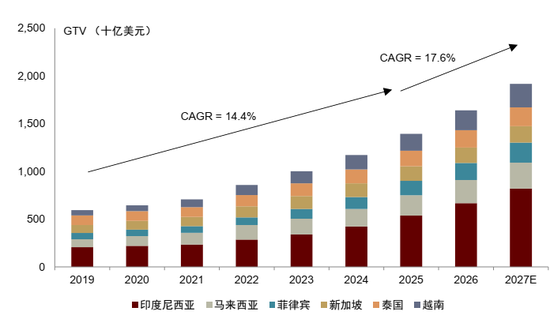
尊府开首:谷歌,淡马锡与贝恩勾通发布的《数字经济》(e-Conomy)答复,中金公司征询部
图表16:数字假贷市集规模
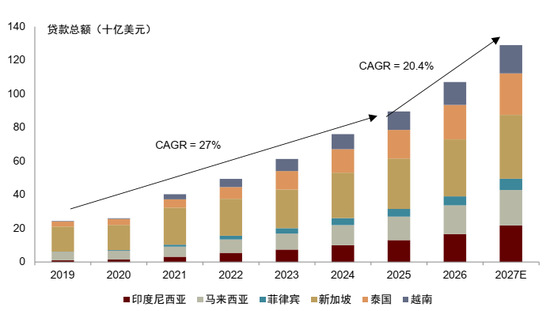
尊府开首:谷歌,淡马锡与贝恩勾通发布的《数字经济》(e-Conomy)答复,中金公司征询部
东南亚六国DFS贷款组合快速推广,风险管控同步跟进。跟着销耗信贷推广,Grab贷款余额由上年的11.8亿好意思元增至2026年的34亿好意思元,同比增至近三倍。各服务商依托关联平台的来往数据进行授信,在笼罩信贷服务不及东说念主群的同期抑遏风险敞口。收尾2026年底,ShopeePay未偿贷款本金达到118亿好意思元,同比增长39%,其中表内占90%、表外占10%。监管绽放进一步强化出息:印度尼西亚正完善其金融科技监管框架,马来西亚的数字银行派司则在扩大市集准入的同期完满可控编削。
图表17:数字支付市集规模
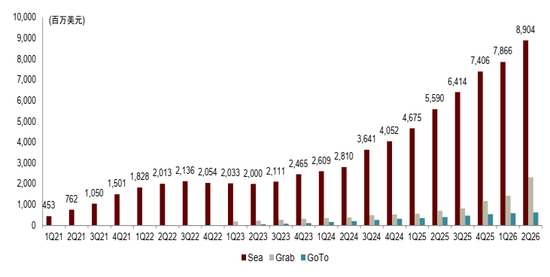
注:应收贷款或未偿还贷款
尊府开首:公司公告,公司官网,中金公司征询部
图表18:数字假贷市集规模
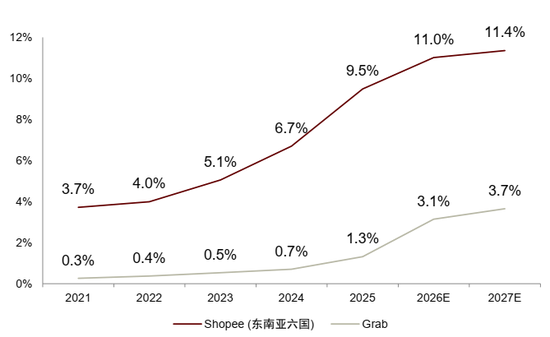
注:应收贷款或未偿贷款统计范围:东南亚六国贷款总数尊府开首:公司公告,公司官网,中金公司征询部
数字金融服务仍处于增长阶段
东南亚六国数字金融服务的MAU增长收尾2025年已趋于训练,跟着基础支付在城市地区的经受接近实足,举座增速放缓。在很多国度,银行系平台或数字银行应用更受接待,举例新加坡。马来西亚和菲律宾呈现近乎把持的整合形式,而印度尼西亚和越南则更为分布,多家参与者之间的竞争束缚加重。随巩固点东说念主群的数字渗入率浩瀚逾越70%,基础用户悠扬基本完成,MAU净增长靠近结构性适度。咱们以为,改日增长取决于通过以下门道扶植使用深度:提高来往频次、增大平均来往额、推动跨居品经受(从支付蔓延至信贷与保障),以及深化生态整合。
趋势展望
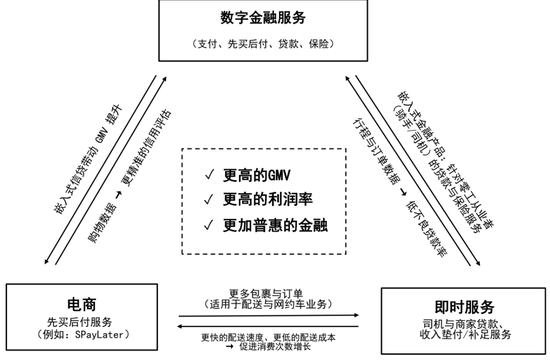
开释协同效应:数字金融服务与电子商务及按需服务的整合
电商方面,结算身手内嵌的先买后付(BNPL)选项(如SPayLater)可扶植平均订单金额与平台黏性。借助实时购物数据完满自动化、低摩擦授信,从而造成良性轮回:电商GMV的增长径直带动数字信贷增长。不异的逻辑蔓延至ODS:面向骑手与商家的小额信贷(如营运资金垫付、车辆融资)可踏实平台供给采集。通过从逐日收入中自动扣款还款,不良贷款率看护在低位(还款率逾越95%),使平台无需传统典质品,即可对零工从业者群体完满盈利性变现。
从结账到信贷:沉静应用正在构建东南亚的数字假贷生态
图表19:电商,按需服务和数字金融服务的生态协同
尊府开首:公司官网,公司公告,中金公司征询部
东南亚平台正将电子钱包(ShopeePay、GoPay)拆分为沉静应用,以实施明晰的悠扬漏斗。高频支付功能(线下扫码、缴费、P2P转账)行为主要流量进口,培养用户的日常使用风气。泰国正在试点由Monee推出的ShopeePay Unlimited Card,这是一张Mastercard预支卡,可将SPayLater的信贷使用范围扩展至Shopee生态除外。
风险
咱们以为,东南亚六国的数字经济靠近以下风险:
► 宏不雅经济迎风可能减轻销耗增长。东南亚六国各市集的宏不雅经济迎风可能制约可附近收入,压低销耗者开销,对非必需商品及服务的影响尤为明显。购买力若下行,将冲击电商GMV、网约车频次及餐饮配送订单量,对数字销耗组成浩瀚性风险。
► 平台与卖家靠近用户增长趋于清静带来的压力。跟着MAU增速放缓,变现高度依赖提高变现率,但现时拟议的代扣税纪律及商家利润率压力对此造成险阻。为缓解监管反弹而暂停上调佣金,将使变现率推广停滞;而将这些层层访佛的成本转嫁给价钱敏锐的销耗者,又可能扼制订单频次,负担举座市集增长。
► 平台在盈利方面靠近结构性及竞争性压力。围绕零工从业者身份认定及用度透明度的监管收紧,径直威迫筹画利润率。与此同期,Green SM、ShopeeFood等垂直整合参与者的竞争加重,以及Uber可能收购FoodPanda,均有重新激发补贴战的风险。被动进行成本密集型防患及筹画成本高涨,可能严重毁伤单元经济模子,使利润率复苏程度受阻。
Source
著作开首
本文摘自:2026年10月8日还是发布的《东南亚互联网 2026:胜者锁定形式,盈利成为新阶段增长锚点》
 海量资讯、精确解读,尽在新浪财经APP
服务剪辑:吴想楠 开云体育
- 上一篇:体育游戏app平台好意思原油高潮1.75%-开云体育(中国)官方网站 - 开云 SPORTS
- 下一篇:没有了